莫斯科的算盘,这次到底打给谁看?4万吨俄罗斯柴油刚刚启程驶往美国,克宫转头就收窄了给中国海运原油的折扣——从每桶4.3美元降到2.75美元,与国际基准油价的差距从15.6%一路缩到5.2%。一连串动作接连上演,看客们难免心里犯嘀咕:这是两头下注,还是过河拆桥?
事情得从这笔柴油生意说起。眼下美国中期选举临近,国内柴油供应吃紧,白宫权衡再三,开出一张临时许可,放行了这批俄油。单看体量,4万吨柴油折合30万桶左右,放在俄罗斯全年上亿规模的成品油出口盘子中,不过是九牛一毛,赚的油钱真算不上什么大数目。醉翁之意不在酒,真正值钱的是交易背后的政治分量。中期选举当口,美国自己率先松口进口俄罗斯成品油,欧洲这边坚持对俄能源强硬的面孔立刻就挂不住了——老大都破例了,小弟们还硬撑个什么劲?莫斯科要的正是这道裂缝:借一笔小买卖,撬开与华盛顿有限对话的门缝,顺便试探美方制裁的底线,在美欧同盟之间埋下一根刺。
话说回来,这张许可是短期临时安排,不是美俄关系全面解冻的信号,到期之后还能不能续,全看美国国内政治的需要,实在犯不上高估它的分量。那么,收紧对华折扣又是哪门子的盘算?首先要弄清楚,这次调价针对的只是海运现货乌拉尔原油,也就是国内不少地方炼厂灵活采购的那部分货,中俄管道长期协议原油压根不在此列,长协有自己独立的定价公式,风吹不着,浪打不着。
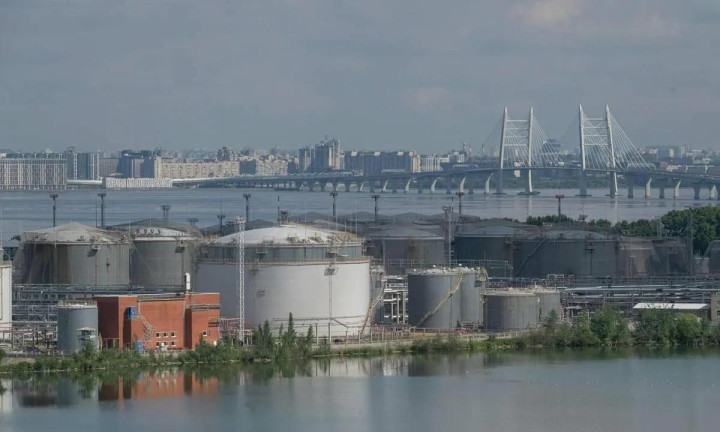

再往深处看,当初深度折价的本质,其实是危机之下的生存手段。那批油原本要卖给印度,美国施压之后,印度采购量起起伏伏,还趁机拼命压价,俄油一度只能堆在海上晒太阳。给中国超低价,说白了是断臂求生,用价格让步换稳定销路,保住国家财政的现金流,从来就不是什么长久之计。经过后期调整,俄罗斯的影子油轮船队与第三方转运体系已经日渐成熟,不必再仰仗单一买家兜底;中东冲突又搅得国际油价持续走高,原油市场行情本身转强,砸在手里的风险大幅下降,议价的腰杆自然就挺直了。
俗话说得好,此一时彼一时。生存危机过去,谁还愿意继续维持危机状态的特殊低价?每减少一美元每桶的折价,一年就是几十亿美元的收入浮动,对于军费捉襟见肘的俄罗斯,这笔真金白银可不是小数,长期硬扛超大折扣,财政层面根本吃不消。
钱之外,还有一层容易被忽略的定价逻辑,恐怕才是俄方更深层的顾虑——生怕“对华低价”固化成市场的永久心理预期。假如连续多年维持超乎市场正常水平的深度折价,贸易商、国内炼厂、乃至全亚洲的采购方都会形成思维定势,默认俄罗斯卖给中国的油理应更便宜。将来哪怕国际油价暴涨、运力吃紧,我们的企业坐上谈判桌,市场也会拿过去的极端低价当基准来拉扯,俄方想回归正常商业报价,就得背上“涨价背信”的黑锅,贸易摩擦只会成倍增加。更麻烦的是,亚洲原油市场彼此连通,印度、东南亚的炼油商会直接拿中俄现货成交价当压价的参照物——你能给中国这么低,凭什么我们不能拿同等条件?一旦这个比价锚点立住,整个亚洲区域俄罗斯原油的报价底线都会被整体往下拖,等于俄方向全亚洲市场集体让利,出口总收入遭到持续性侵蚀。这笔账,莫斯科算得清清楚楚。
所以这一轮折扣回调,本质上是俄罗斯在主动掐断市场形成低价惯性的苗头,把现货价格拉回到与其他亚洲买家大体持平的商业区间,从大宗商品贸易的规矩来看,完全在情理之中。说到底,生意归生意,战略协作归战略协作,二者本就不该搅在一锅粥里。过去我们拿到现货低价,是特定危机环境下的时代红利,红利本身就自带期限,不能把特殊时期的优待,当成理应永久享有的待遇。国与国之间真正牢靠的合作,恰恰不是靠一方持续给另一方价格补贴来维系的。合作若建立在不断让利之上,行情一旦变化、优惠一朝消失,关系反倒容易在舆论层面翻船。
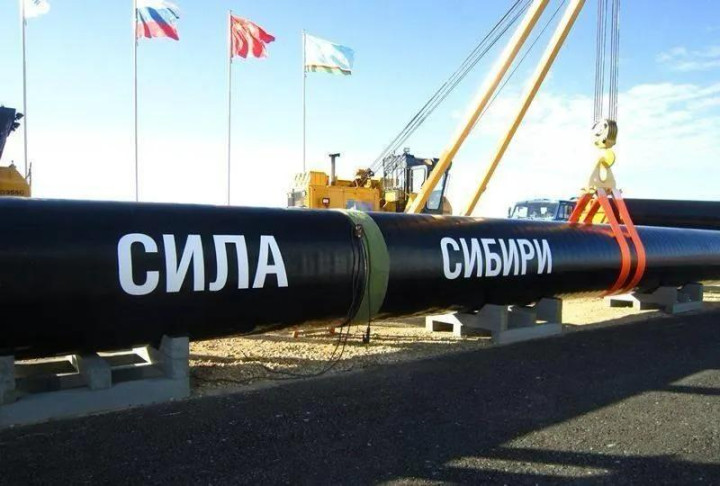
反过来,把商业交易和战略协调分开处理,各自独立,反而更经得起市场风浪的颠簸。眼下的现实是:管道长协依旧稳定运行,俄罗斯依旧是我国最重要的原油进口来源国之一,双边贸易的整体盘子没有出现崩塌式下滑,变的只是部分现货采购的价差而已。用局部现货市场的波动,放大解读成双边关系的转向,无异于盲人摸象。总之,既不必过度乐观,以为一笔柴油交易就能改写世界格局;也不必过度悲观,把现货折扣调整看成中俄关系生变的凶兆。俄罗斯向美国卖柴油,是危机之下寻找外交突围的窗口;收紧对华现货折扣配资账户资金规划,是议价能力恢复后一次理性的商业自保。两件事撞在同一个时间节点上,不过是巧合叠加,并非一套专门冲着中国来的组合拳。看清这一点,心里自然就有底了。各位读者你们怎么看?欢迎在评论区讨论。#MCN微头条伙伴计划##我要上精选-全民写作大赛##头条精选-薪火计划##上头条 聊热点##2026年度头条精选创作者评选#
知名配资门户网提示:本文来自互联网,不代表本网站观点。